Robinhood Chain 突破 4 亿美元 TVL:2026 年最快的 L2 上线纪录,以及潜藏其下的 Memecoin 悖论
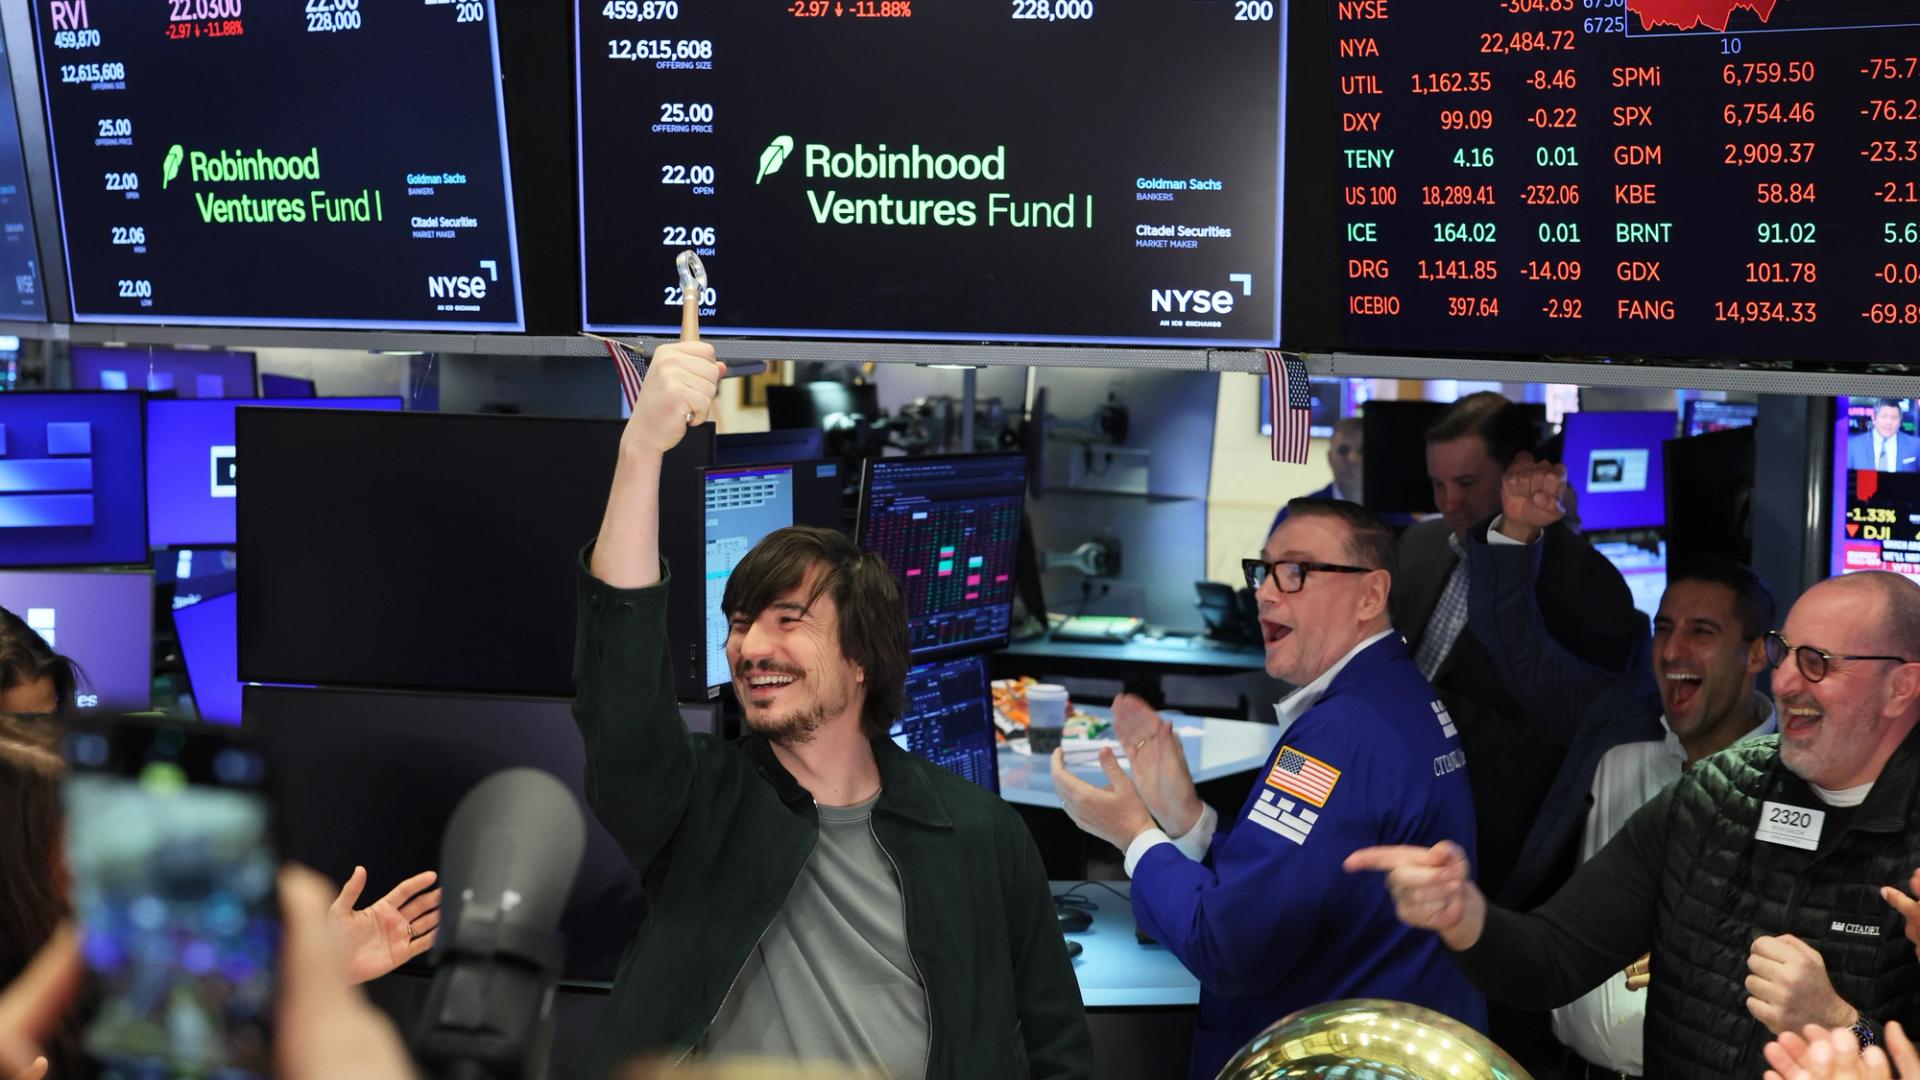
Robinhood 的全新以太坊 L2 协议 TVL 突破 4 亿美元,并在上线三周内于日活跃用户数上超越 Coinbase 旗下的 Base——但其 90 亿美元 DEX 交易量中,有 80% 来自 memecoin 投机交易,而非该链本应主打的代币化股票业务。
执行摘要
协议 TVL 于 2026 年 7 月 19 日至 22 日期间突破 4.31 亿美元,距 Robinhood Chain 于 7 月 1 日主网上线仅不足三周;若计入跨链桥接资产,总价值已超过 9.5 亿美元,稳定币市值也逼近 4.4 亿美元。
7 月 21 日,Robinhood Chain 在日活跃用户数上超越 Coinbase 的 Base,日活约为 32.4 万,而 Base 约为 27.45 万——这是新兴"企业级 L2"竞赛中一个具有象征意义的里程碑,但推动这一数字的绝大部分动力来自 memecoin 投机交易,而非该链的核心 RWA(现实世界资产)叙事。
由 Morpho 驱动的借贷业务是该链的结构性支柱,Morpho 市场规模约为 2.8 亿美元,对应 TVL 约 1.94 亿至 2.8 亿美元,其核心产品 Robinhood Earn 是一款年化收益率约 7% 的借贷产品,并投保于劳合社(Lloyd's of London)与 RELM,以应对智能合约漏洞风险。
该链的立身之本——代币化股票业务——目前仍显边缘化,Stock Tokens 市值仅为 1266 万至 1930 万美元,远逊于现有竞争者 Ondo(8.51 亿美元)与 xStocks(4.81 亿美元);与此同时,单一 memecoin(CASHCAT)市值一度高达 1.56 亿美元,是整个 RWA 板块市值的逾 12 倍。
CEO Vlad Tenev 在 memecoin 立场上的公开反转(7 月 2 日称其为"死胡同",六天后又改口称"用来炒 meme 也很好用")凸显出 Robinhood 机构化叙事与其增长数据背后真实投机活动之间的信任张力——这一动态与此前 Blast 等激励驱动型 L2 的繁荣—崩溃轨迹如出一辙。
背景与市场环境
Robinhood Chain 是一条基于 Arbitrum Orbit 技术栈构建的无许可以太坊二层网络(L2),于 2026 年 7 月 1 日上线,是这家券商对标 Coinbase Base 及更广泛"交易所自建应用链"浪潮的回应。与 2023 年作为通用型开发者平台上线的 Base 不同,Robinhood Chain 从设计之初定位就更为聚焦:面向合规场景的现实世界资产(RWA)代币化结算层,首批产品覆盖超过 2,000 种代币化美股与 ETF,以 ERC-20 债务凭证形式发行,并由美国托管机构持有的股票 1:1 支撑。该链以 ETH 作为原生 Gas 资产,不设原生治理代币,完全兼容 EVM,并运行由 Robinhood 中心化运营的排序器(sequencer),出块时间约为 100 毫秒,随后批量结算至以太坊主网。
时机至关重要。截至 2026 年,代币化股票、稳定币借贷以及交易所原生 L2 已成为加密行业最主流的机构叙事——随着美国在稳定币与代币化证券方面的监管明晰度不断提升,Coinbase、Kraken 乃至如今的 Robinhood 都在争相打造全栈体系:经纪业务、托管、代币发行、链基础设施与 DeFi 交易场所一应俱全,而不再满足于把资产挂在别人的链上。Robinhood 的核心筹码是分发渠道:凭借约 2,760 万至 2,800 万个已入金经纪账户,公司无需从 Hyperliquid 这类平台手中抢夺加密原生交易者,只需引导现有零售客户群体中的一小部分,将其闲置现金和股票敞口搬上链即可。
正是这种分发优势,让上线前三周的数据格外引人注目。极少有 L2 项目能在不到一个月内实现 TVL 突破 4 亿美元、累计 DEX 交易量达到 90 亿美元,并在日活上超越 Base 这样的成熟对手。但这些活跃度数据的构成——绝大部分来自 memecoin 交易,而非该链本应主打的代币化证券业务——引出了本报告要探讨的核心问题:Robinhood Chain 早期的增长势头,究竟是可持续的机构化采用,还是披着 RWA 叙事外衣的上线激励泡沫?
这一事件正处于 2026 年年中市场密切关注的多条趋势交汇点:"企业级 L2"跑马圈地(Base、Robinhood Chain,以及传闻中其他交易所也在筹备的链)、Arbitrum Orbit 生态的费用分成经济模型、代币化股票赛道竞争者(Ondo、xStocks)的日趋成熟,以及激励驱动型链条在有机使用需求得到验证之前提前透支 TVL 的重复性模式。
重要事件进展
2026 年 7 月 1 日——主网上线。 Robinhood Chain 以无许可 Arbitrum Orbit L2 的形式正式上线,首批推出超过 2,000 种代币化股票与 ETF 产品、由 dYdX 团队打造的零手续费 DEX,以及由 Morpho 提供动力的借贷产品 Robinhood Earn(年化收益率约 7%,并投保劳合社/RELM 智能合约保险)。上线首日交易量高达 5.7 亿美元,而彼时 TVL 仅为 2,168 万美元——交易量与 TVL 之比高达 26:1,远超典型 DEX 基准水平,这是资金呈投机性而非黏性沉淀的早期信号。
2026 年 7 月 2 日——Tenev 公开否认 memecoin。 CEO Vlad Tenev 公开表示 memecoin 对该链而言是"一条死胡同",试图将 Robinhood Chain 的定位框定在 RWA 与借贷场景,而非投机性代币发行。
2026 年 7 月 7 日至 9 日——CASHCAT 暴涨与立场反转。 一款通过 Noxa 发射平台发行的 memecoin——CASHCAT——市值一度飙升至约 1.56 亿美元峰值,在链上数据面板中可见其带动了 TVL 与 DEX 交易量的急剧跳升。在发表"死胡同"言论仅六天后,Tenev 发文改口称 Robinhood Chain"用来炒 meme 也非常好用"。Noxa 发射平台本身也在此后不久停止运营,这一模式与 Blast 及 2023—2024 年其他 L2 上线时的繁荣—崩溃激励周期颇为相似。同一时期,累计 DEX 交易量突破 90 亿美元,其中 memecoin 占比超过 80%。
2026 年 7 月 9 日至 10 日——Arbitrum 生态外溢效应。 在 Arbitrum 的费用分成模式下,Arbitrum 可获取 Robinhood Chain 净收入约 10% 的分成(以太坊 L1 约获取 0.6%),该机制开始产生可见的费用流入;随着市场将 Robinhood Chain 定价为 Orbit 生态的新增收入来源,在该链单日交易量达到 5.68 亿美元的报道之后,ARB 代币价格随之上涨约 8%。
2026 年 7 月 17 日——机构叙事转向 RWA,"引流论"获得报道关注。 多家媒体(包括 CoinDesk 的一篇深度报道)将该链的真正机会定位为把 Robinhood 约 2,760 万个已入金、非加密原生的客户引入 DeFi,而非与现有平台争夺加密交易量——同时也指出,闲置的跨链桥接资金(7.34 亿美元)仍远超实际投入借贷/收益产品的资金量(约 2.11 亿美元),且该链永续合约交易量(590 万美元)与同期 Hyperliquid(89 亿美元)相比几乎可以忽略不计。
2026 年 7 月 19 日至 22 日——TVL 突破 4 亿美元,日活用户超越 Base。 协议 TVL 达到 4.31 亿美元(The Block,7 月 19 日),仅 Morpho 市场规模就约达 2.8 亿美元;7 月 21 日,Robinhood Chain 的日活跃用户数(约 32.4 万)首次超越 Base(约 27.45 万)——不过 CryptoTimes 与 TechTimes 均将这一超越归因于 memecoin 交易,而非代币化股票或借贷活动,并指出 Base 历史峰值日活曾达 50 万至 100 万以上,这意味着此次超越可能只是短暂现象。
技术分析
Robinhood Chain 的架构体现了在"上线速度"与"去中心化程度"之间的刻意权衡。该链基于 Arbitrum 的 Orbit 框架构建,继承了 Arbitrum 的乐观 Rollup 欺诈证明安全模型以及与 EVM 的等价性,这意味着任何现有的 Solidity 合约无需修改即可部署——这也是 Morpho、dYdX 的 DEX 技术及其他成熟 DeFi 基础组件能够在上线首日就顺利接入、而无需定制化集成的重要原因。然而,该链运行的是单一、由 Robinhood 控制的排序器,正是这一设计实现了约 100 毫秒的出块时间与近乎即时的软确认,让零售交易体验更接近传统券商 App,而非公链体验。对于一条以合规为先、以券商品牌为背书的链而言,这种中心化是有意为之的设计选择,但也意味着 Robinhood 在交易排序、抗审查性和 MEV 提取方面保留了实质性控制权——随着 TVL 增长,这一治理模式势必受到机构用户的密切审视。
其收入架构值得关注之处在于,它相当明确地将与 Arbitrum 的关系货币化:根据 Orbit 框架下的费用分成安排,Arbitrum 可获取 Robinhood Chain 净链上收入约 10% 的分成,以太坊 L1 则因提供结算与数据可用性服务获取小得多的份额(约 0.6%)。据报告的 24 小时数据(链上收入约 10.62 万美元,应用层收入约 60.8 万美元,链上手续费合计约 19.8 万美元)显示,该商业模式的价值捕获大头发生在应用层——即 Robinhood Earn、dYdX 构建的 DEX,以及日后的股票代币交易手续费——而非基础层的 Gas 费用,这与 Robinhood 意图打通从经纪业务到结算全栈的既定目标相吻合。
以 Morpho 为核心的借贷技术栈尤其值得关注,因为它是该链 TVL 中最"真实"(非投机性)的组成部分。Robinhood Earn 将用户存款(主要为 USDG 稳定币,约占该链稳定币交易量的 64%)导入由知名风险管理机构——Steakhouse、Ethena、Spark 与 Maple——精选管理的 Morpho 驱动金库,并由劳合社与 RELM 提供智能合约漏洞或网络安全事件保险。这是一项真正具有差异化的功能:将 DeFi 原生的收益基础设施与传统保险承保相结合较为罕见,且直接契合了 Robinhood 零售用户群体的风险厌恶特性——这类用户通常不会像加密原生 DeFi 用户那样,习惯性地承担无保险覆盖的智能合约风险。
相比之下,股票代币层的架构设计虽稳健,但商业成色仍显单薄。Stock Tokens 被构造为 ERC-20 代币化债务证券,由美国实体托管的股票 1:1 支撑——这一封装方式比部分竞争对手更为保守——但从市值 1266 万至 1930 万美元来看,该品类规模仅为 Ondo 或 xStocks 代币化股权市场的约 1.5%—2%,这或许说明流动性激励不足、托管相关的开户摩擦较大,抑或是零售用户本身更倾向于涌向投机性资产(memecoin),而非该链的旗舰合规产品。
flowchart TD
    A[Robinhood App - 28M funded accounts] --> B[Robinhood Chain Sequencer - centralized, ~100ms blocks]
    B --> C[Ethereum L1 - settlement + data availability, ~0.6% fee cut]
    B --> D[Arbitrum Orbit Framework - 10% net revenue share]
    B --> E[Stock Tokens - ERC-20, 1:1 custodied shares]
    B --> F[Robinhood Earn - Morpho vaults]
    B --> G[dYdX-built zero-fee DEX]
    B --> H[Memecoin launchers e.g. Noxa/CASHCAT]
    F --> I[Steakhouse / Ethena / Spark / Maple curated vaults]
    F --> J[Lloyd's of London + RELM insurance]
    E --> K[RWA TVL: ~$13-19M]
    F --> L[Lending TVL: ~$194-280M]
    H --> M[Memecoin-driven TVL/volume spikes]
    G --> N[Cumulative DEX volume: ~$9B, 80%+ memecoin]
链上与市场数据
指标 | 数值 | 变化 | 来源 |
|---|---|---|---|
协议 TVL | 4.31 亿美元(原生)/ 9.5 亿美元以上(含跨链桥接) | 截至 7 月 22 日 24 小时内 +11%;较上线时的 2,168 万美元大幅增长 | The Block、CryptoTimes |
日活跃用户数 | 约 32.4 万(7 月 21 日),对比 Base 约 27.45 万 | 环比增长 50% 以上 | CryptoTimes |
累计 DEX 交易量 | 约 90 亿美元 | 80% 以上来自 memecoin | The Block、Crypto Economy |
稳定币市值 | 约 4.39 亿至 4.4 亿美元 | 7 日内 +30% | CryptoTimes |
Morpho 借贷市场 | 市场规模约 2.8 亿美元 / 金库 TVL 约 1.94 亿美元 | 该链上规模最大的单一协议 | The Block |
股票代币(RWA)市值 | 1266 万至 1930 万美元 | 对比 Ondo(8.51 亿美元)、xStocks(4.81 亿美元) | The Block、CoinDesk、cryptobriefing |
永续合约交易量(单日) | 590 万美元 | 对比同日 Hyperliquid 的 89 亿美元 | CoinDesk |
周活跃地址数 | 100 万以上 | — | CryptoTimes |
头条式的 TVL 与日活数据描绘出一幅异常迅猛的冷启动图景——极少有新兴 L2 能在三周内实现协议 TVL 突破 4 亿美元,或在日活上超越 Base 这样的成熟对手。但活跃度构成数据讲述了一个更为审慎的故事:上线首日 26:1 的交易量与 TVL 之比、累计 DEX 交易量中 80% 以上来自 memecoin 的占比,以及 DefiLlama 图表中清晰可见的、由 CASHCAT 驱动的 TVL 跳升,都表明所谓"增长"中相当大一部分是投机性交易活动,而非可持续的资本沉淀。7.34 亿美元的闲置跨链桥接资金,对比仅约 2.11 亿美元真正投入借贷或收益产品的资金,或许是最能说明问题的数字:这说明用户将资金搬上链的动机更多是机会主义的——为了交易 memecoin 或领取激励——而非真正承诺使用该链的实际金融产品。
与此同时,账本的借贷一端看起来在结构上更为稳健。Morpho 约 2.8 亿美元的市场规模,以及 Robinhood Earn 有保险覆盖、经过精选管理的金库设计,代表了针对一个既想获得收益又不愿承担无保险智能合约风险的零售客群的真实产品市场契合度。如果 Robinhood 能够将其 2,800 万已入金账户中哪怕是极小比例的个位数百分比转化为 Earn 存款用户,仅借贷 TVL 一项就可能远超当前数字——战略上的关键问题在于,这种转化能否在投机性 memecoin 活动降温、并拖累头条 TVL/日活数字之前完成,市场观察人士已将这一模式与 Blast 早期激励驱动的暴涨行情进行类比。

竞争格局
Coinbase Base 仍是最直接的对比对象,也是 Robinhood Chain 短暂超越的对象。Base 运行在 Optimism 的 OP Stack 之上,是一个承载从 memecoin 到社交应用等各类项目的通用型开发者平台,历史峰值日活曾维持在 50 万至 100 万以上——这意味着 Robinhood Chain 在 7 月 21 日实现的超越虽值得关注,但发生在一个整体跟踪期内大部分时间都更高的 Base 基准之上。Base 的优势在于生态广度与成熟度(三年积累的开发者工具、流动性与集成生态);Robinhood Chain 的优势则在于更聚焦的券商原生产品矩阵,以及规模更大、尽管加密经验较浅的潜在用户基础。
Ondo Finance 与 xStocks 主导着 Robinhood Chain 理应引领的代币化股权赛道,二者的代币化 RWA 市值分别为 8.51 亿美元和 4.81 亿美元,而 Robinhood 仅为 1266 万至 1930 万美元。两者均拥有先发优势和多链分发能力,而 Robinhood Chain 的股票代币目前仅限于本链原生,覆盖范围更窄——这一差距削弱了 FalconX 等机构用来描述 Robinhood Chain 长期定位的"RWA 差异化优势"叙事。
Hyperliquid 是永续合约领域的相关对标,也指向了一个真实的战略缺口:Robinhood Chain 单日 590 万美元的永续合约交易量,与 Hyperliquid 的 89 亿美元相比几乎可以忽略不计,这凸显出 Robinhood Chain 当前的增长故事是由现货/借贷/memecoin 驱动,而非衍生品驱动——尽管 Robinhood 的券商业务本就根植于期权与杠杆交易。
Arbitrum(底层 Orbit 框架) 与其说是竞争者,不如说是从属受益方——10% 的净收入费用分成意味着 Arbitrum 生态可从 Robinhood Chain 的增长中直接获益,而 ARB 的价格反应(在 7 月 9—10 日交易量激增期间上涨约 8%)表明市场已经开始将 Robinhood Chain 定价为 Arbitrum 一条有实质意义的新增收入线,这也巩固了 Arbitrum 的 Orbit 技术栈作为未来"企业级 L2"可信中立基础设施层的地位——正如 OP Stack 为 Base、Worldcoin 等项目所扮演的角色一样。
利益相关方分析
投资者与交易者 是 memecoin 与 DEX 交易量激增中受益最直接的群体,但也面临激励驱动型链条的典型风险:为投机性上涨(CASHCAT 式发行)而来的资金,可能以同样的速度撤离,而 Noxa 发射平台在 CASHCAT 见顶后不久即停止运营,正是一个早期预警信号。ARB 的长期持有者无论 Robinhood Chain 的活动是投机性还是有机的,都能从费用分成安排中受益,因为 Arbitrum 的分成是基于交易量而非用例本身。
Robinhood 的零售用户 是 Robinhood Earn 保险借贷产品的既定长期受益者,该产品相较典型 DeFi 收益产品提供了显著差异化的风险保护(劳合社/RELM 承保)——对于一个风险承受能力较低、不愿承担无保险智能合约敞口的用户群体而言,这是一项真正的优势。但被 memecoin 波动性吸引而来的用户,面临的风险与任何投机性链条上的用户并无二致,而其驾驭这些风险的经验却远不及加密原生交易者。
DeFi 协议方(Morpho、dYdX 的 DEX 团队、Steakhouse、Ethena、Spark、Maple)获得了进入 Robinhood 用户基础的一条规模庞大、竞争较少的分发渠道——其中 Morpho 已成为该链按 TVL 计算规模最大的单一协议,验证了"精选金库"模式作为零售借贷首选入口的可行性。考虑在 Robinhood Chain 上部署的协议方,应权衡 Robinhood 庞大自有用户群体所带来的上行空间,与由单一上市、且受严格监管的主体所控制的中心化排序器所带来的下行风险。
监管机构 正密切关注 Robinhood Chain,鉴于其股票代币结构(由托管股票支撑的代币化债务证券)以及其作为首家推出自建 L2 的美国主要公开上市券商的地位——这是一个检验代币化证券、DeFi 借贷与消费者保护框架如何在运营方为受监管经纪商(而非加密原生实体)的情况下相互作用的重要案例。若在此获得积极的监管结果,可能加速其他券商效仿类似举措;而若在合规上出现失误(例如围绕保险借贷产品或股票代币托管环节),则可能引发审查,进而拖慢整个"企业级 L2"趋势的发展。
风险评估
memecoin 驱动型 TVL/日活的脆弱性——累计 DEX 交易量中超过 80%,以及近期 TVL/日活增长中相当大一部分,均可归因于投机性 memecoin 交易(CASHCAT 一度市值高达 1.56 亿美元),一旦上线期投机热度消退,头条增长指标便容易出现急剧回落,类似 Blast 的先例。严重程度:高。发生概率:在缺乏新激励计划的情况下,3—6 个月内中高概率发生。
RWA 叙事兑现不足——该链的立身之本、代币化股票业务,市值仍仅为 1266 万至 1930 万美元,相比竞争对手的 4.81 亿至 8.51 亿美元相形见绌,这或说明产品市场契合度较弱、托管/开户环节存在摩擦,或说明 Robinhood 的零售用户群体尚未按预期用途使用该链。严重程度:中高(削弱长期战略叙事)。发生概率:已经发生;关键在于后续能否改善。
中心化排序器/治理风险——由 Robinhood 单方控制的排序器带来了审查、MEV 及单点故障风险,这在更去中心化的 L2 中并不常见,随着 TVL 与机构参与度的增长,这一隐忧的重要性也会随之上升。严重程度:中。发生概率:短期运营风险较低,但作为结构性/声誉性隐患将长期存在。
CEO 表态不一致/叙事风险——Tenev 在六天内就 memecoin 立场从"死胡同"反转为"效果很好",这一举动要么反映出战略上的投机心态,要么暴露出产品愿景缺乏连贯性,可能削弱机构与监管方对该链所宣称的 RWA/合规定位的信心。严重程度:中。发生概率:持续存在——随着该链在增长数据与机构叙事之间寻求平衡,此类情形很可能再度出现。
投资与战略启示
对基金和配置者而言,真正具有可操作性的信号并非头条式的 TVL/日活数字,而是其背后的构成:以 Morpho 为锚点的借贷业务(市场规模约 2.8 亿美元,投保、由知名风险管理机构精选管理)代表着 Robinhood Chain 上最具持续性、可监测性的增长引擎,其发展轨迹——而非 memecoin 交易量——理应成为未来两个季度追踪的首要 KPI。持有 ARB 敞口的基金可获得更清晰的传导路径:Arbitrum 10% 的费用分成使其成为一个杠杆化、且与交易量性质无关的受益方,无论 Robinhood Chain 的活动是投机性还是有机的皆可获益,这使得 ARB 相较于直接持有该链原生资产,成为表达 Robinhood Chain 增长看涨观点时风险调整后更优的方式。
对 DeFi 协议方和开发者而言,Robinhood Chain 目前提供了本年度所有主要 L2 上线项目中分发与竞争比最优的机会——一个规模庞大、服务不足的零售用户基础,而与之竞争的成熟 DeFi 协议相对较少(目前由 Morpho、dYdX 的 DEX 及少数几家金库管理方主导)。考虑在该链部署的协议方,鉴于当前数据中显示出的悬殊需求差异,应优先考虑与 Robinhood Earn 的保险金库模式集成,而非股票代币/RWA 类产品,同时也要将建立在由单一受监管实体控制的中心化排序器之上的治理风险纳入考量。
对竞争对手——尤其是 Coinbase(Base)以及 Ondo、xStocks 等以 RWA 为主打的平台——而言,近期威胁更多体现在叙事和日活观感层面,而非实际资本外流;Robinhood Chain 在日活上超越 Base 的现象,看起来更多是由短暂的 memecoin 活动所驱动,而非用户的持续迁移,其 RWA 市场份额相对于现有龙头而言仍微不足道。对竞争对手而言,真正的战略风险在于更长的时间维度:如果 Robinhood 能在未来 6—12 个月内成功将其 2,800 万已入金账户中即使一小部分转化为持续性的 Earn 存款用户或股票代币用户,其分发优势将在结构上变得难以被加密原生竞争对手所抗衡。
展望:30 天 / 180 天 / 365 天
30 天:预计头条 TVL 与日活数据将出现回落,因为在缺乏新激励催化剂的情况下,memecoin 驱动的投机热度(CASHCAT 式发行)将逐步降温;以 Morpho 为锚点的借贷 TVL 应相对稳定或持续增长,即便全链整体 TVL 从约 4.31 亿至 9.5 亿美元的峰值有所回落,其在总 TVL 中的占比也将持续提升。
180 天:RWA/股票代币板块要么呈现出有意义的增长(从当前 1200 万至 1900 万美元的基数翻倍甚至更多,得益于代币目录扩容与托管环节改善),从而验证 FalconX 提出的"RWA 为关键差异化优势"论断;要么依旧在结构上处于边缘地位——若是后者,预计市场评论将把 Robinhood Chain 重新定位为一条以零售借贷/收益为主的链,而非代币化证券链。Base 与 Robinhood Chain 的日活排名很可能继续随激励周期逐月互相易位,而非某一方确立起持久领先地位。
365 天:如果 Robinhood 能成功将其约 2,800 万已入金账户中的低个位数百分比转化为持续性的链上用户(Earn 存款人、股票代币持有者或 DEX 交易者),Robinhood Chain 将确立自身作为按 TVL 计算的前三大"企业级 L2"地位,并成为其他受监管券商效仿的范本;若转化陷入停滞、活动持续由 memecoin 主导,则预计 TVL 将企稳或回落至与真实借贷/RWA 需求相匹配的水平(大致为 1.5 亿至 3 亿美元),该链将作为 Arbitrum Orbit 生态中的一个小众部署持续存在,而非成为品类领导者。
参考资料
Robinhood Chain tops $430 million in TVL, FalconX sees RWAs as the key differentiator — The Block
Robinhood Chain Tops Base as TVL Climbs Above $305M — CryptoTimes
Robinhood Chain Continues to Gain Traction: TVL and DAU Surge Over 50% MoM — CryptoTimes
Robinhood Chain TVL Growth Surpasses $400 Million Milestone — Cryptonomist
Total asset market cap on Robinhood Chain surpasses $420M within days of launch — Crypto Briefing
Robinhood Chain mainnet is live, built with the Arbitrum Platform — Arbitrum Blog
Robinhood L2 Blockchain: Arbitrum Orbit Chain Explained — thirdweb
Arbitrum fee sharing Expands Revenue Model with Robinhood Chain — Cryptonomist
Robinhood Chain's $568M Day Sends ARB Soaring on Fee-Revenue Blueprint — TechTimes
Robinhood Chain Tops Base in Daily Users: Memecoins, Not Stocks, Drove the Win — TechTimes
Robinhood Chain's TVL Neared $500M in Three Weeks — Incrypted