ZARU 的结算栈考验:先有分发能力,后谈规模采用
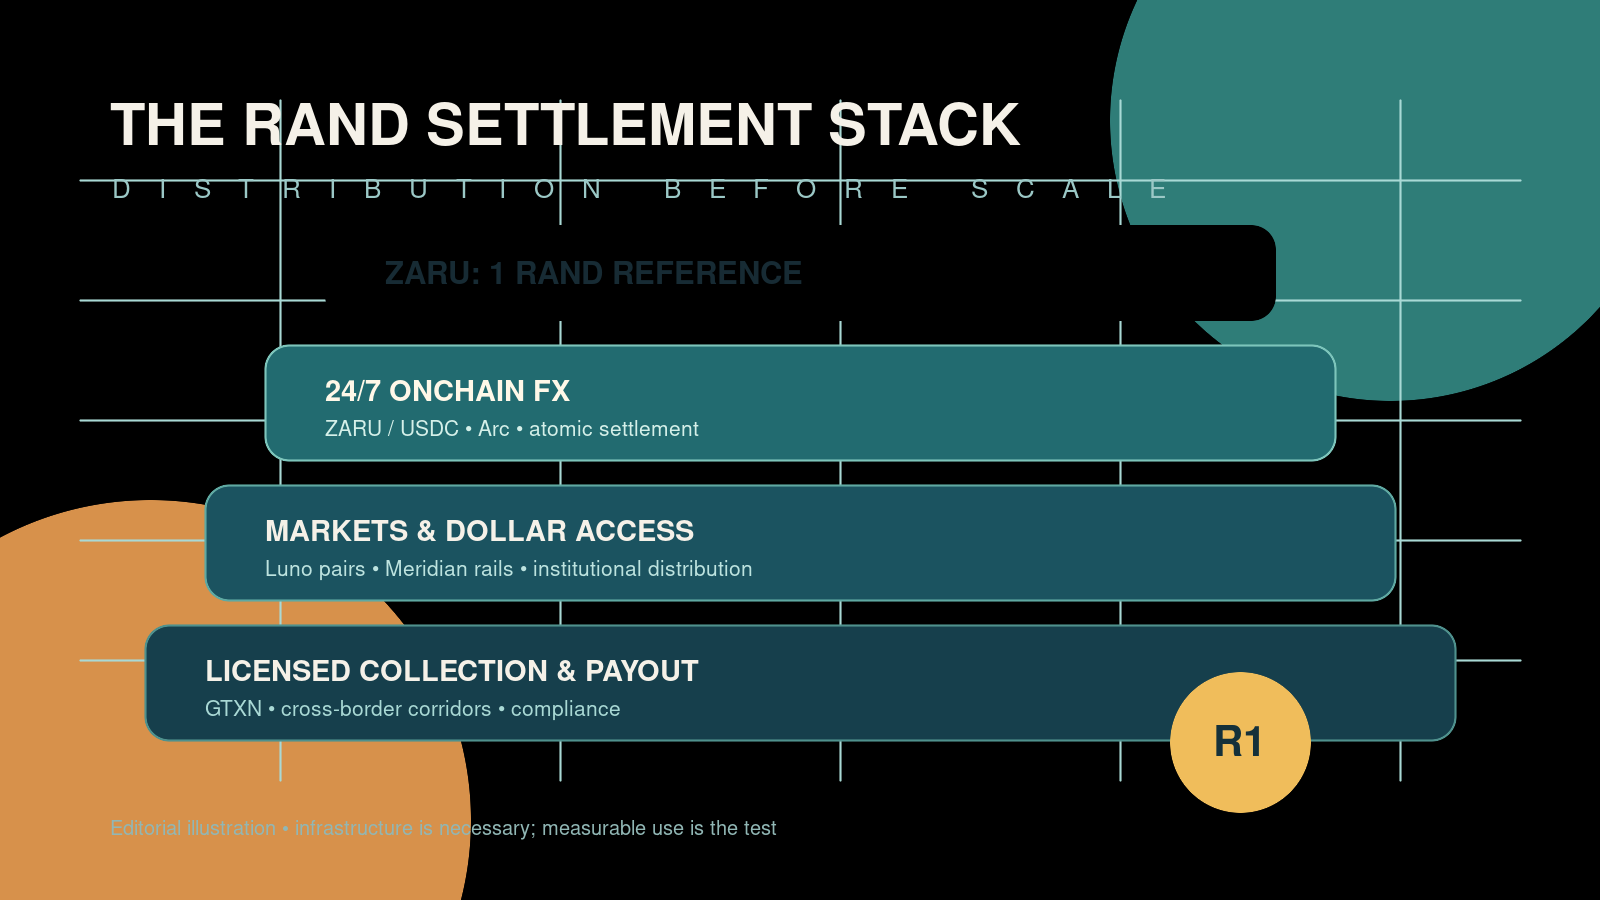
真正值得关注的,不是一个代币又登上了一条链,而是多个分别受监管的组件正在被拼成一条兰特价值流通路径。路径已经出现,使用规模仍待证明。
执行摘要
南非兰特稳定币 ZAR Universal(ZARU)正在从单一代币走向一套机构结算体系。2026 年第三季度,其发行方与合作伙伴陆续补齐多项必要组件:由受监管机构持有和管理的兰特储备、第二家银行合作伙伴、受监管交易平台上的交易对、专业做市商、企业美元入金通道、ZARU/USDC 链上外汇市场,以及覆盖跨境收款和付款的持牌基础设施。
本次报道的直接触发点,是 Luno 于 10 月 30 日发布的季度梳理。这份材料把 7 月底至 9 月间分别公布的进展连接成一项完整主张:BlockTower 发行 ZARU;Standard Bank 与 Absa 支撑银行层;Sanlam 管理储备;Luno 提供分发、交易和机构客户入口;Currency Hub 负责做市;Circle 的 Arc 与 StableFX 提供机构链上外汇交易场所;Meridian 把进入美国银行系统的美元转换为稳定币;Luno 收购 GTXN 后,又把持牌跨境收款和付款能力纳入集团。
我们的核心判断比企业叙事更克制:区域稳定币竞争正在从“能否发行”转向“能否分发”。困难不在于创建一个声称对应一兰特的代币,而在于把赎回、流动性、合规、外汇成交和本地付款连接起来,形成机构可以反复使用的路径。与季度初相比,ZARU 已经拥有更多必要环节,这是实质性的基础设施进展;但它还不是规模采用的证据。
目前大部分公开材料证明的是“能力”,而不是“结果”。储备报告是特定时点的商定程序报告,并非完整审计。交易所上线证明可以交易,不证明市场深度。ZARU/USDC 原子结算可以降低交易双方的交付错配风险,却不能自动带来紧密报价或足够规模。持牌付款服务商可以缩短部分走廊,但目前没有公开数据说明客户数量、持续交易量、实际成本节约或失败率。
因此,配套数据研究只回答一个有限问题:围绕 Luno 10 月 30 日披露,ZARU 的市场价格是否大体稳定,市场是否出现可观察的交易活动?CoinGecko 的价格与成交量可以提供线索,但它们属于市场聚合数据,不是 Arc 结算量、银行储备或跨境付款的直接测量。ZARU 锚定的是兰特;如果美元兑兰特汇率变化,其美元价格本就应随之变化。因此,“美元价格平稳”不等于“一兰特赎回能力已经得到证明”。
从代币变成结算栈
稳定币常被当作单一产品讨论,实际上它是一串相互依赖的承诺。发行方要按照合格资金铸造和销毁代币;银行或托管机构要安全持有储备;资产管理人要维持流动性;鉴证机构要核对供应和储备;交易平台与做市商要持续报价;合规系统要识别交易对手;付款网络还要把价值交付给最终收款人。
其中任何一环失效,一个名义上“足额储备”的代币仍可能缺乏商业可用性。企业财资部门不会只问“一枚 ZARU 是否代表一兰特”,还会问:能否大额买入?如何赎回?本地银行休息时怎么办?外汇报价从哪里来?谁负责客户识别和制裁筛查?境外供应商最终怎样收到可使用的资金?
flowchart LR
    A[企业持有兰特或美元] --> B[受监管入金通道]
    B --> C[获准铸造或从市场买入]
    C --> D[ZARU 流动性]
    D --> E[StableFX 上的 ZARU/USDC 外汇交易]
    E --> F[持牌跨境收款与付款]
    F --> G[收款人或供应商]
    H[储备托管与资产管理] --> C
    I[合规与审计记录] -. 约束 .-> B
    I -. 约束 .-> E
I -. 约束 .-> F这正是为什么第三季度的连续动作,比任何单项公告更重要。BlockTower 8 月 5 日的公告显示,ZARU/USDT 与 ZARU/USDC 已在 Luno Global 上线,面向南非、尼日利亚、肯尼亚和乌干达客户,由 Currency Hub 做市。它为持有人提供了二级市场出入口。9 月 8 日,BlockTower 宣布 Absa 加入 ZARU 银行生态,在原有安排之外增加银行结算能力。9 月 22 日,ZARU 成为 Circle StableFX 的首批货币对之一,并在 Arc 上结算;同一天,Luno 宣布收购 GTXN。
这些组件相互补充,却不能互相替代。第二家银行可能提高业务连续性,但不能证明交易深度;做市商可以报价,却不能保证压力时期的赎回;Arc 可以让一笔外汇交易原子交收,却无法消除链下银行、合规和付款环节;GTXN 能整合收款和付款,但商业价值仍取决于覆盖哪些走廊、报价如何、执行是否可靠。
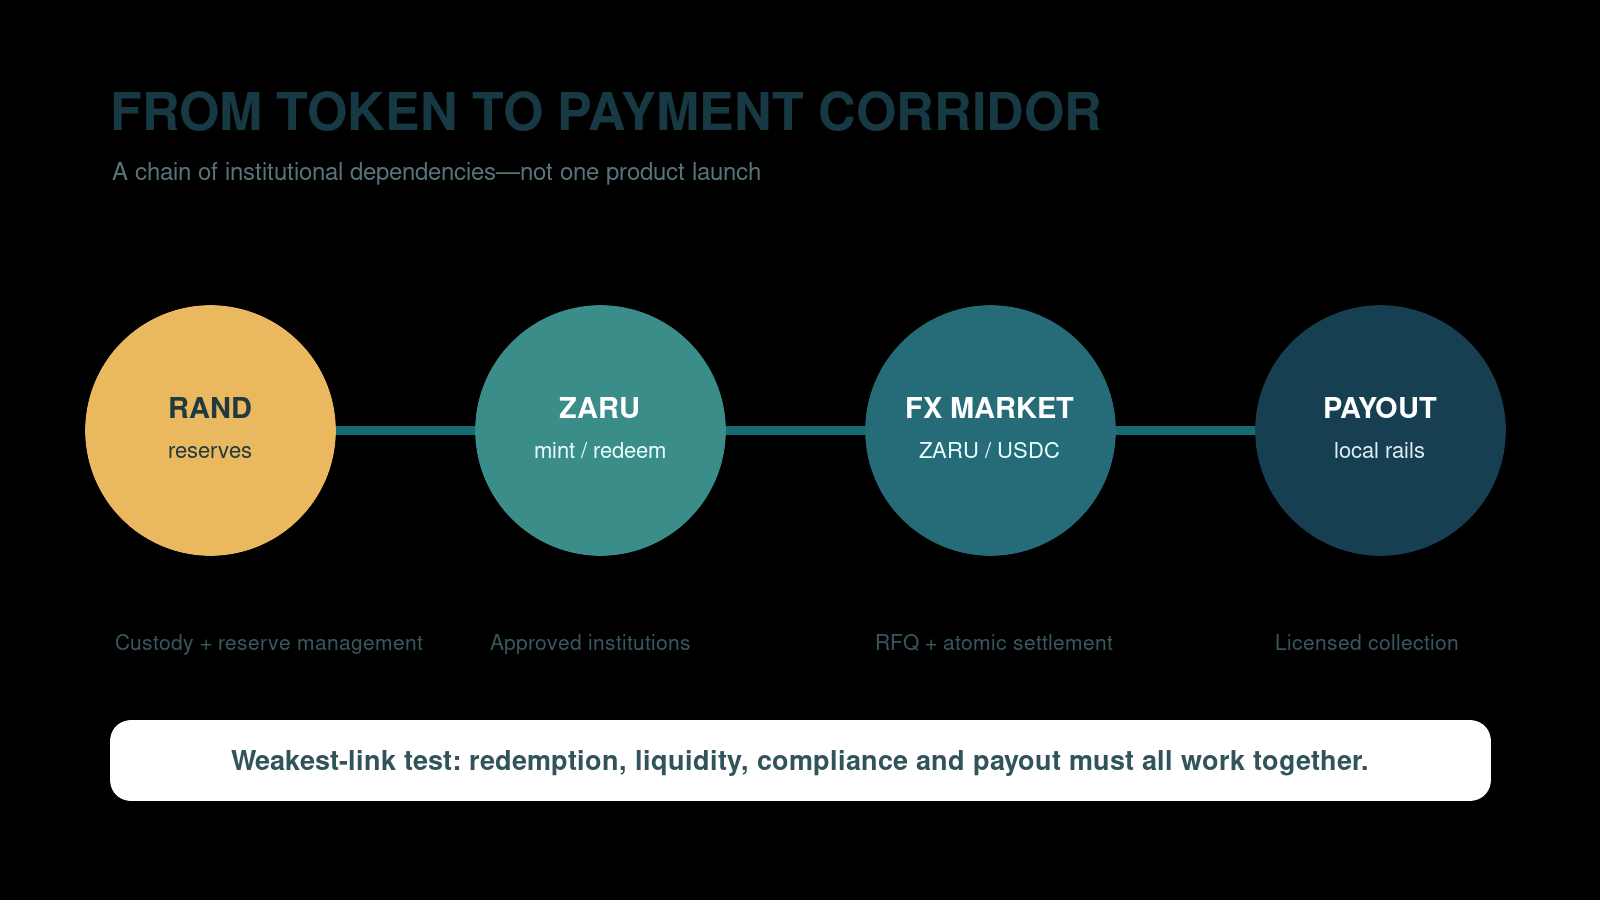
代币只有接上外汇与付款走廊,才可能成为结算工具;每次连接同时引入新的运营和治理依赖。
储备证据能证明什么,不能证明什么
目前最具体的公开储备证据,是 Moore Johannesburg 出具的 ZARU 商定程序报告。报告日期为 10 月 1 日,快照时点为 2026 年 8 月 31 日。报告列示流通中的 ZARU 为 61,576,130.77 枚,合格储备资产为 62,675,198.86 兰特,对应 101.78% 的储备覆盖率。储备由约 2,676 万兰特的现金及银行存款,以及约 3,591 万兰特的货币市场基金构成。报告还在指定的 Solana 时点核对了铸币供应。
这些数字有价值,但报告边界与覆盖率同样重要。Moore 明确说明,这是一项商定程序工作,不是审计,也不提供鉴证结论。相关定义和分类由管理层负责;程序只针对单一快照,没有检验此前或此后的交易;报告也没有测试内部控制的设计与运行有效性。ZARU 官方网站同时说明,只有获批机构可以直接铸造和赎回。
因此,这份材料支持三类判断,却无法支持第四类过度延伸:
公开证据支持的结论 | 尚未得到证明的事项 |
|---|---|
在指定快照时点,合格资产高于流通 ZARU | 快照之后始终保持足额覆盖 |
指定 Solana 时点的供应得到核对 | 后续所有链上表示的汇总供应 |
储备包括现金、存款和货币市场基金 | 大规模集中赎回时的当日变现能力 |
直接铸造与赎回面向获批机构 | 每一位持有人都能直接赎回 |
跨链供应尤其需要谨慎。CoinGecko 的资产资料把 ZARU 映射到 Solana、Ethereum、Base 和 Arc;发行方也称其可在多条主流链上互操作。这不意味着每条链上看到的余额都是一份可以独立相加的兰特负债。跨链表示可能通过锁定、铸造、销毁或发行方控制的机制保持一致。没有发行方层面的总账核对、官方桥接映射与赎回机制证明,就把各链供应直接相加,可能造成重复计算。因此,本报告不拼接一个貌似精确、实则口径不明的“链上总供应”。
Arc 与 StableFX 的真正意义
ZARU 登上 Arc 的战略价值,在于它把兰特计价资产放进一个与 USDC 对接、面向机构外汇交易的环境。ITWeb 9 月 22 日的报道称,StableFX 采用询价模式和原子结算:交易两边同时完成,否则整笔交易不执行。这改变的是交收机制,而不是流动性的经济来源。
传统外汇交收可能因双方付款时间不同而产生本金风险。原子式券款对付可以消除“一方先交付、另一方未交付”的技术性错配,也可能把可交易时间延伸至传统银行营业时间之外。但原子性不会凭空产生交易对手、竞争性价差和足额报价。它们仍取决于做市商库存、风险限额、信用政策,以及链上资产与银行资金之间的再平衡能力。
因此,应该把 ZARU 的进展分成五层,而不是把“上线”直接等同于“成功”:
flowchart TD
    A[能力:ZARU/USDC 可以原子结算] --> B[可用:交易对手持续报价]
    B --> C[流动性:有规模的交易接近参考价值]
    C --> D[采用:客户反复使用该走廊]
    D --> E[结果:成本更低、结算更快、失败更少]
    A1[已有公开依据] -.-> A
    B1[仅能局部观察] -.-> B
    C1[需要深度与价差数据] -.-> C
    D1[需要客户与流量数据] -.-> D
    E1[需要可比较的运营证据] -.-> E
截至目前,证据主要集中在“能力”和部分“可用性”。Luno 的季度梳理证明相关组件已经组装、交易对已经上线。公开市场数据可以帮助判断 ZARU 是否出现交易和明显价格失序,却不能证明进口商、出口商或企业财资部门已经通过整条路径持续搬运资金。
美元入口与本地付款解决的是两端问题
Meridian 合作与 GTXN 收购并不是同一项能力。Luno 9 月 3 日的公告称,企业客户可以获得具名美国账户信息,经 ACH、Fedwire 或 SWIFT 到账的美元,可转换为 USDC 或 USDT 并进入 Luno 钱包。这是一条美元入口。对于难以稳定获得美元流动性的非洲企业,价值可能并不来自“偏爱区块链”,而是来自获得可用美元资产的时间和确定性。
Luno 关于 GTXN 的公告解决另一端:发达市场与新兴市场之间的持牌收款和付款。把这一能力纳入集团,理论上可以减少某些走廊中的中介数量。不过,“更便宜、更快”目前仍是有待验证的商业主张。需要按走廊比较总费用、外汇价差、完成时间、拒绝率和异常处理成本,才能判断它是否优于传统通道。
即便如此,这套组合仍比“只发行代币”的策略更可信。ZARU 持有人需要入场路径;需要美元时要有外汇市场;最后还要有合规出场和本地付款能力。Luno 在一个季度内把这些功能集中到更少的商业关系中。潜在优势是协同:共享流动性、身份核验与审计记录可能减少交接。相应风险则是集中:Luno、BlockTower、储备机构、做市商或付款服务商的故障,都可能同时影响多个环节。
市场数据究竟能告诉我们什么
获批的配套分析使用 CoinGecko 的 zar-universal 资产标识,查询 10 月 24 日至 11 月 1 日之间的美元价格和报告成交量。截至 10 月 31 日核验时,接口返回 176 个观测点,最新数据到 UTC 07:00。窗口内首尾美元价格约为 0.05994 美元与 0.05980 美元。
首尾数值没有显示明显的大幅美元价格脱锚,但不能据此得出过强结论。ZARU 对应兰特,不对应美元;美元兑兰特变化时,一枚正常运行的“一兰特代币”也应改变美元价格。严谨的锚定检验,应把 ZARU 与同期兰特参考汇率或直接赎回价格比较,而不是要求美元价格是一条水平线。CoinGecko 成交量只能说明聚合商观察到了交易,且可能存在交易场所覆盖不完整、采样不规则或薄市场噪声;它也无法区分付款、做市、企业财资和投机活动。
链上数据的缺口同样需要如实说明。获批的 HyperSync 覆盖不包括 Arc,也不支持 Solana。对数据提供商映射的 Base 表示,在指定事件窗口进行的 Transfer 日志探测返回零条记录。这个“零”不证明 ZARU 在所有网络都没有活动,只说明该合约、该窗口和该查询没有产生可用观测。为了让图表看起来更“链上”而附加无关的 USDC 或 ETH 流量,会制造虚假的相关性。因此,配套数据计划只使用清楚标注的市场数据,不假装测量了未覆盖的原生链或跨境结算。
对机构参与者的含义
对发行方而言,ZARU 说明非美元稳定币仅有储备并不够。它们需要一个分发联盟,持续提供入金、价格发现、兑换和赎回。这套联盟比部署智能合约更难建立,也可能成为真正的竞争壁垒。
对银行和资产管理机构而言,参与可以模块化。银行不必亲自发行代币,也可以提供托管或结算能力;资产管理人可以管理储备;受监管做市商可以提供流动性。模块化降低了传统机构参与门槛,却让责任划分更复杂:用户看到的是一个产品,风险却散落在多个法人实体之间。
对企业客户而言,关键指标不是每秒交易数,而是资金从付款账户抵达收款人的总成本与可靠性。其中包括外汇价差、铸造或交易费用、合规等待、流动性滑点、付款费用、对账工作和预存资金的机会成本。如果结算栈只是重新排列这些成本,采用会受限;如果能在维持赎回和控制质量的同时显著降低它们,才可能成为真正的金融基础设施。
对监管者而言,这套结构挑战了逐一监管法人实体的传统方式。储备托管、代币发行、交易所买卖、区块链结算与跨境付款可能受不同规则约束。体系安全取决于这些义务如何在接口处衔接,尤其是在交易跨境,或从受许可赎回流程进入开放网络时。
风险与反方观点
第一项风险是流动性过薄。一个市场可以全天存在,却无法在不显著推高或压低价格的情况下承接机构规模。现有公告没有提供价差、报价深度或压力时期表现。
第二项风险是赎回集中。直接铸造和赎回仅面向获批机构,有利于合规管理,却使普通持有人依赖中介退出。市场承压时,这些中介的资本、库存和行为激励都会成为锚定机制的一部分。
第三项风险是两个储备快照之间的信息空白。8 月底的储备报告很有价值,但它既不是连续证明,也不是审计意见。成熟体系应让市场能够跨链核对供应、理解储备构成、观察赎回时效,并明确每一层控制责任。
第四项风险是监管碎片化。一个在南非合规的代币,不会自动让所有跨境用途合规。资本流动规则、外汇管制、制裁筛查和收款市场牌照,仍可能限制具体走廊。
最后还有一个更直接的反方观点:很多企业的合同和负债本就以美元计价,它们可能更愿意持有美元稳定币。ZARU 的优势主要存在于需要兰特敞口、本地入金或本地结算的场景。因此,应以真实走廊经济性衡量市场空间,而不是套用全球稳定币市场的总规模。
结论
ZARU 的第三季度进展之所以重要,是因为项目开始从“有储备的代币”走向“有协调关系的结算路径”。交易对、做市、第二家银行、Arc 外汇、美元入口和持牌付款基础设施,分别回应了区域稳定币难以获得实际用途的几项核心障碍。
但基础设施必须分阶段评估。组件已经存在;下一步要看它们能否产生持续流动性、可靠赎回和重复客户流量,并降低资金端到端移动的总成本。价格稳定与报告成交量可以提供早期市场信号,却不能替代结算、储备运作和跨境结果的直接证据。
因此,最严谨的结论是审慎乐观而非宣布胜利:ZARU 已经组装出一套可信的分发与结算栈。只有当这套栈开始承载可测量、可重复的经济活动时,规模采用才真正开始。