代币化真正的难题已经开始:重建权属、货币与控制层
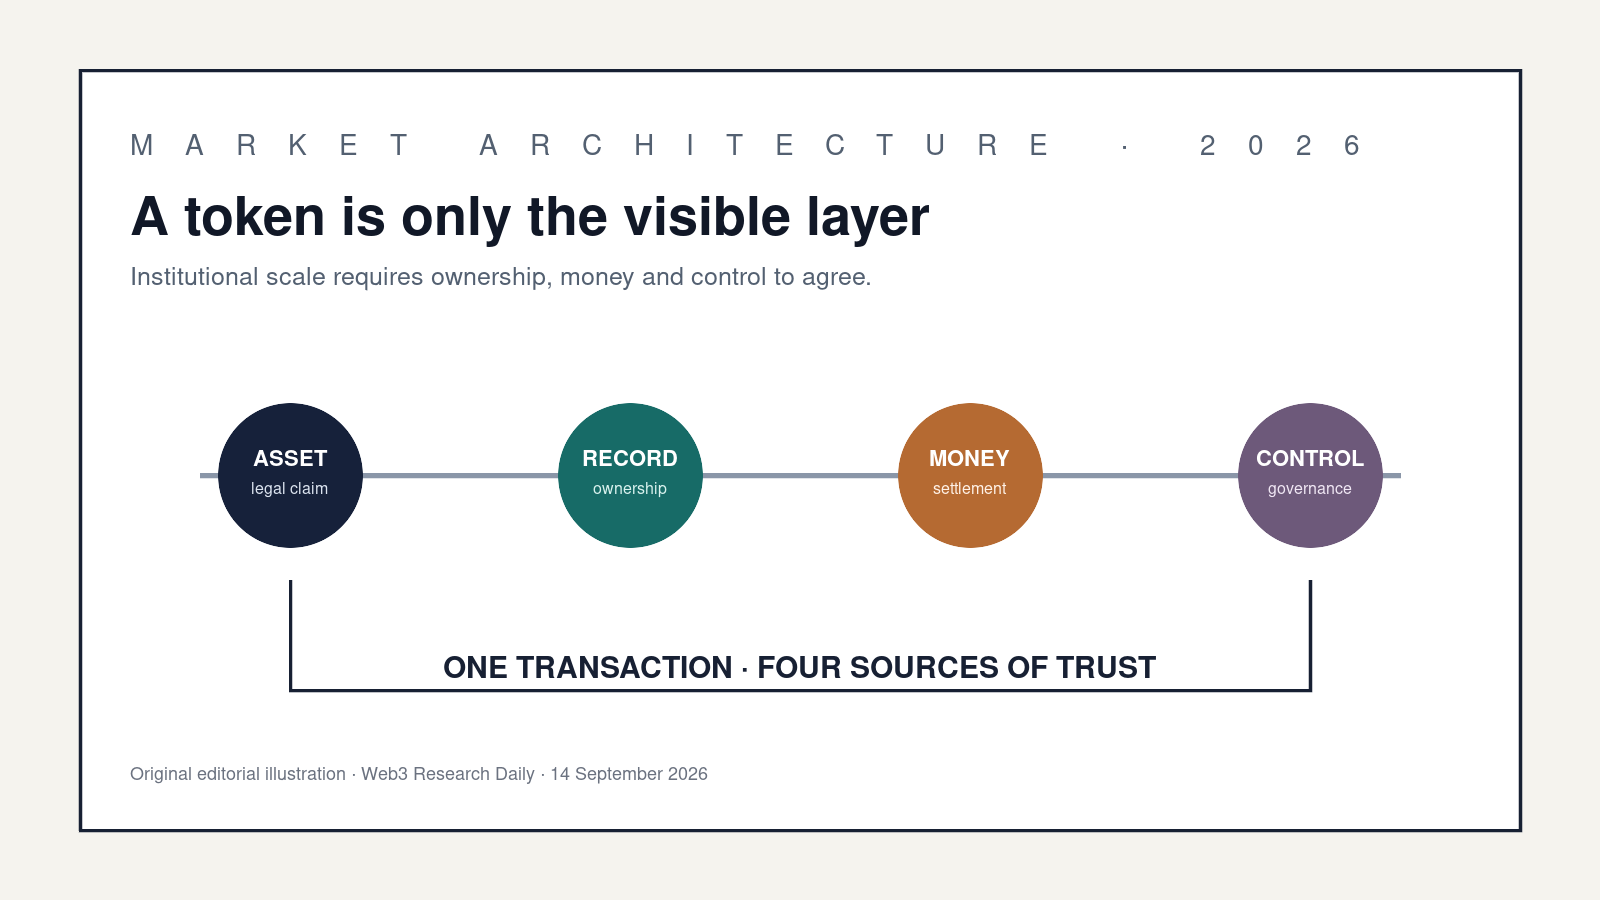
代币只是可见的表层;机构信任来自四个层次彼此一致。原创编辑插图。
执行摘要
2026 年,代币化金融跨过了一道重要门槛,但并不是那些宏大市场规模预测所暗示的门槛。真正的变化,是行业开始从“发行资产的数字化映射”转向重建一整套基础设施,使这种映射在法律上具有权威性、在结算上足够安全、在运营上能够治理。美国、欧洲、澳大利亚和韩国最近的政策与基础设施进展指向同一结论:链上记录只有在市场参与者明确知道哪一份记录决定所有权、哪一种货币能够清偿付款义务、谁有权纠错,以及网络或中介失灵时系统如何处置,才具有机构意义。
市场已经大到不能回避这些问题。Dune 于 2026 年 9 月发布的现实世界资产数据集覆盖 21 条链;固定收益、信贷、商品和股票四大类别的资产映射价值合计超过 320 亿美元。其中固定收益为 165 亿美元,88% 是美国国债;信贷为 76 亿美元,商品为 55 亿美元,股票为 25 亿美元。但分布并不均匀:固定收益持币地址约 6.9 万个,过去一年基本没有增长;股票持币地址则在一年内增长 32 倍,达到 87.2 万个。供给快速增加,不等于一个统一的机构市场已经形成。[1]
本文的核心判断是:下一阶段的竞争焦点不是“谁能发行代币”,而是谁能实现制度与技术的一致性。成熟市场必须同步四项要素:法律权利、权威权属记录、结算资产和治理框架。美国证券交易委员会工作人员 1 月发布的分类框架直接揭示了记录问题;国际清算银行的 Agorá 项目证明,代币化商业银行存款与央行准备金可以支持跨境原子结算,并已完成受控的真实价值测试;欧元体系正在把 DLT 资产接入央行货币结算和抵押品体系;澳大利亚正在研究既有实时结算服务如何支持代币化市场;韩国则把基础设施建设与 2027 年 2 月生效的法律认可分阶段衔接。[2][3][4][5]
这是实质进步,却不是终点。代币化可以减少对账、压缩结算风险并自动化全生命周期事件;它也可能制造平行账本、新的中介信用暴露、流动性碎片,以及“链上已经最终结算”的错觉。真正可能获得收益的机构,会把 DLT 看作完整交易生命周期的重构,而不是给旧资产换一个新包装。
市场已经成长,但结构比总量更重要
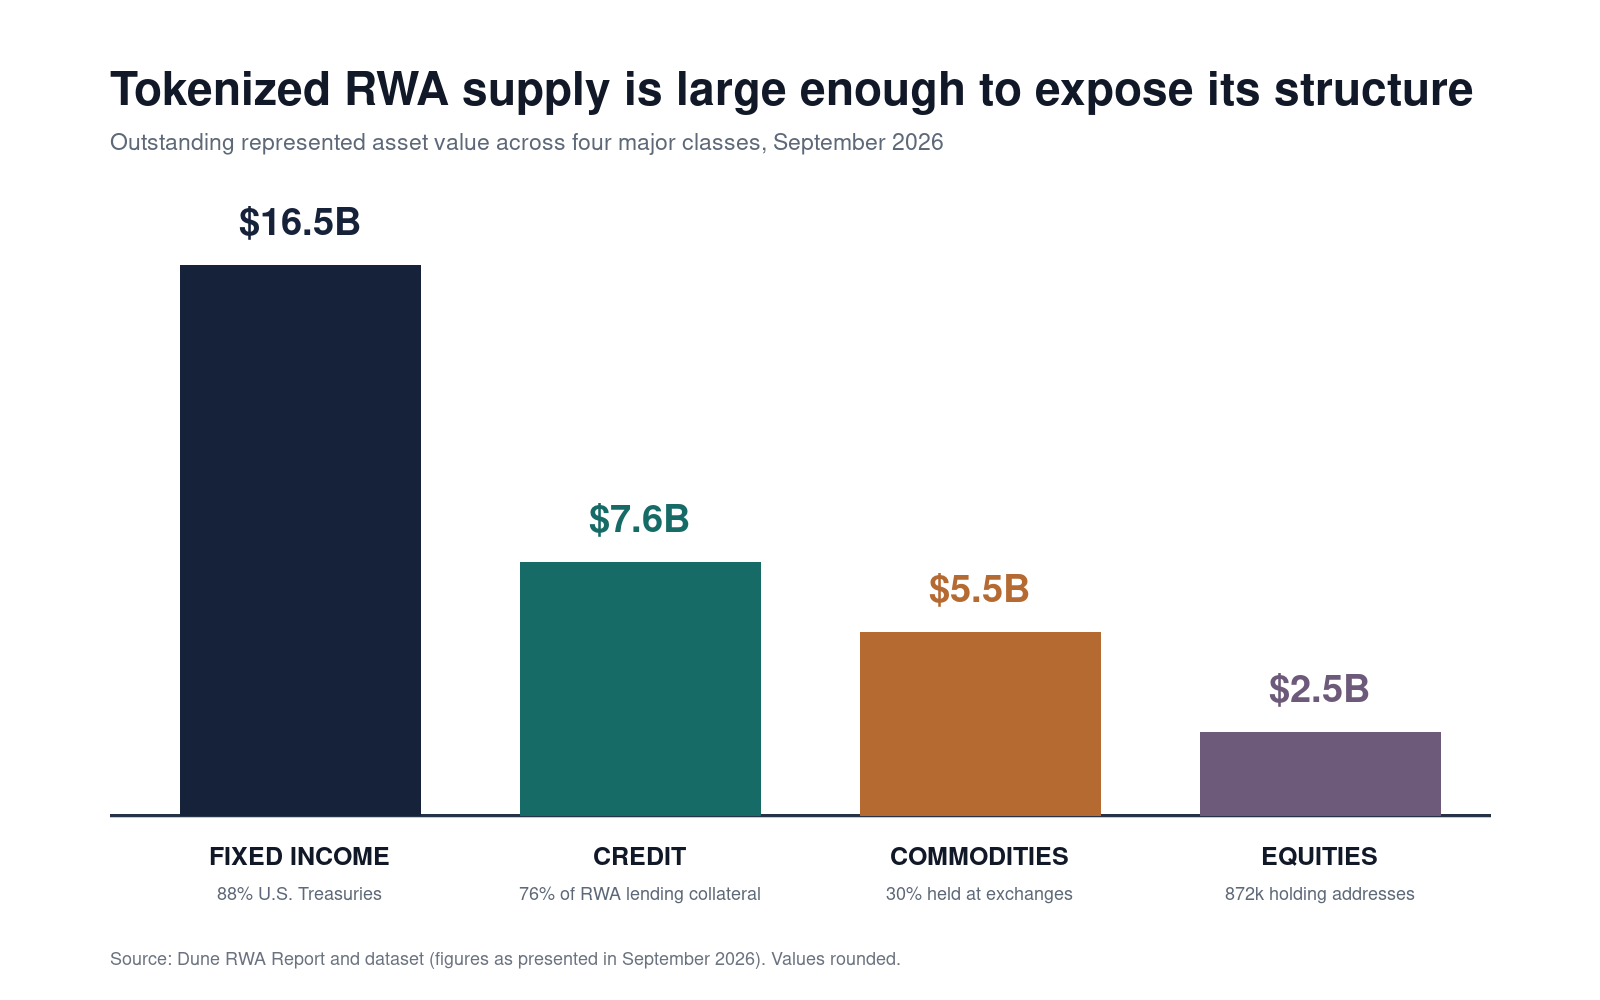
四大代币化 RWA 类别合计超过 320 亿美元,但持有者结构和用途明显不同。来源:Dune。[1]
Dune 的数据说明,“代币化 RWA”这个单一标签之下,实际隐藏着多个性质不同的市场。固定收益规模最大,并增长了 111%,但持有地址数量自 2025 年 8 月以来几乎没有变化。这与面向机构、采用申购赎回模式的产品相符:少数钱包即可持有巨额头寸。股票代币的画像正好相反——存量价值较小,地址数量却多得多,扩散速度也更像零售市场。信贷资产在链上借贷中的作用尤其突出,占 RWA 借贷抵押品的 76%;代币化商品则有 30% 存放在交易所。[1]
资产映射与合成敞口之间的区别同样关键。Dune 统计的现实世界资产永续合约未平仓量已经达到 20 亿美元;在其覆盖范围内,黄金和股票交易量的 97% 来自永续合约,而不是现货代币。合成市场能够扩大可得性并促进价格发现,但持有者通常拥有的是对衍生品发行方或协议的请求权,而不是对那一股股票或那一根金条的所有权。因此,交易量图表无法回答机构最在意的问题:中介破产后,究竟哪一项权利仍然存在?[1]
这个问题之所以变得紧迫,是因为代币化正在从基金和私募信贷延伸到公开证券及核心市场设施。DTCC 表示,已经利用由 DTC 托管的代币化资产完成真实生产交易,并计划在 2026 年 10 月推出代币化服务;此前的有限生产活动和行业工作组涉及 50 多家机构。[6] 其意义不在于又有一条链可以传输代币,而在于一家核心交易后基础设施机构正尝试让代币化头寸与受监管托管、公司行动和既有权属系统共同运作。
同一个“代币化”标签,可能是三种法律对象
SEC 工作人员 2026 年 1 月的声明提供了一套很有价值的分析纪律。它把发行人主导的代币化证券,与第三方发行的两类产品——托管权益和合成工具——区分开来。在发行人主导模式下,发行人或其代理人把 DLT 纳入主证券持有人名册,链上转移会改变权威记录。第三方托管代币代表的是对存放在别处之证券的间接权益;合成代币则提供经济敞口,却可能不赋予针对标的发行人的投票权、知情权或其他权利。[2]
flowchart LR
    A[投资者取得一个代币] --> B{由谁创建?}
    B -->|发行人或授权代理| C[发行人主导的证券]
    B -->|无关联第三方| D{代币代表什么?}
    D -->|托管中的标的资产| E[证券权益]
    D -->|与价格挂钩的义务| F[合成工具]
    C --> G[转让同步更新权威持有人名册]
    E --> H[权利依赖托管人与权益链条]
    F --> I[敞口依赖第三方承诺与条款]
这不是术语之争。每一条分支都会改变投资者的法律关系、破产风险、公司行动路径和追索方式。该声明本身并非 SEC 委员会规则,也没有创设新的法律义务,因此不能把它解读为监管问题已经完全确定。然而,它确立了一项实用测试:在问代币运行于哪条链之前,先问谁对谁负有什么义务,以及法院或过户代理人会承认哪一份记录。[2]
SEC 在 9 月还提出了过户代理规则现代化方案,其中拟要求申报人区分其服务的发行人主导型与第三方主导型代币化证券。这说明代币化正在进入日常监管数据采集,但该文件仍只是提案,并非最终规则。[7] 这也是 2026 年反复出现的主题:制度建设正在从演讲和沙盒走向运营规则,但框架中仍有重要部分尚未定型。
交付只是交易的一半
即使代币化债券能在数秒内转移,如果现金端仍然缓慢、割裂或依赖信用,它也未必改善真正的结算。券款对付要求资产与资金两条腿同时完成。证券代币在一个网络转移、付款却通过另一个银行流程时,时间差、对账和本金风险仍然存在。稳定币可以支持全天候结算,但其可接受程度取决于赎回机制、储备质量、法律待遇,以及收款人是否愿意持有。
BIS 的 Agorá 项目从双层货币体系出发处理这一问题。它把代币化商业银行存款与各司法辖区的代币化央行准备金放在可编程平台上。2026 年 5 月的报告认为,在研究覆盖的七个司法辖区,原子化多币种结算在技术和法律上均有可行路径,同时可以保留央行自主权与隐私边界。项目随后于 7 月进行受控的真实价值测试:28 家金融机构和央行完成 17 种场景,总金额约 80 万瑞士法郎,单笔等值金额在 9,000 至 125,000 瑞士法郎之间。[3][8]
这些金额刻意控制在较低水平,绝不能等同于生产规模。它的意义在于,真实价值迫使法律、运营、治理与审批流程共同面对原型系统。所谓“可编程货币”由此从实验室能力,变成了对真实义务的有边界验证。下一步难题,是扩大参与和提高运营韧性,同时避免让共享平台成为新的风险集中点。
sequenceDiagram
    participant 买方 as 买方银行
    participant 资产 as 代币化资产账本
    participant 存款 as 存款货币层
    participant 央行 as 央行准备金层
    participant 卖方 as 卖方银行
    买方->>存款: 锁定买方代币化存款
    资产->>资产: 验证权属、资格与控制条件
    存款->>央行: 预留银行间结算资金
    央行-->>存款: 确认准备金最终转移
    par 原子化完成
        资产-->>买方: 交付资产
        存款-->>卖方: 贷记代币化存款
    end
    Note over 资产,存款: 所有关联步骤要么全部结算,要么全部不执行
欧洲选择先搭桥,而不是等待一套全新的金融体系。自 2026 年 3 月 30 日起,欧元体系接受由中央证券存管机构通过 DLT 服务发行、且符合条件的可流通资产作为抵押品,前提是它们仍能通过连接 TARGET2-Securities 的合格系统结算。这是让 DLT 发行兼容既有抵押品操作,并非让所有链上资产自动获得资格。[9] 欧洲央行的 Pontes 项目计划从 2026 年 9 月开始为 DLT 交易提供央行货币结算;更长期的 Appia 项目则处理互操作性和标准问题。[10]
澳大利亚 9 月的咨询提出了相似的制度问题:储备银行信息与转账系统 RITS 以及快速结算服务 FSS,应如何支持代币化批发资产的现金结算、不同私人代币化货币之间的平价兑换、稳定币发行人潜在准入以及代币化准备金?[4] 这份文件并没有宣布最终设计。它的重要性在于,把代币化金融视为公共结算基础设施职责的延伸,必须讨论准入和风险选择,而不是与货币体系隔离的技术试验。
韩国展示了一条值得关注的实施顺序
韩国金融委员会于 2026 年 9 月 4 日公布三阶段路线图。《股票及债券电子登记法》修正案计划于 2027 年 2 月 4 日生效,届时代币证券将在法律上被承认为证券的数字化形式。第一阶段包括面向机构投资者的私募货币市场基金和债券、通过信托架构发行的非上市股票,以及公开募集的碎片化投资证券;后续阶段将扩展基础设施和适用产品范围。金融委员会还提出以交易所为中心的试点,以及统一的 DLT 技术要求。[5]
这一先后顺序很重要。法律认可与证券公司、韩国证券存管机构分阶段建设同步,而不是假定在公链发行一个代币就自然形成市场。该路径看似谨慎,却直接面对最难的依赖关系:登记簿完整性、投资者保护、交易规则、清算结算和权利管理。它也使转型具备可衡量性;监管者可以先观察首批产品的实际表现,再扩大资产范围。
因此,美国、欧洲、澳大利亚和韩国虽然选择了不同实现方案,机构代币化却都在趋向一种分层架构。
flowchart TB
    L1[法律层<br/>资产权利、破产与最终性]
    L2[记录层<br/>发行人、过户代理或存管机构的权威]
    L3[交易层<br/>买卖、转移与生命周期自动化]
    L4[货币层<br/>准备金、存款或受监管结算资产]
    L5[控制层<br/>身份、合规、恢复与治理]
    L1 <--> L2
    L2 <--> L3
    L3 <--> L4
    L4 <--> L5
    L5 -. 运营证据 .-> L1
对机构与 Web3 市场的含义
第一,权威记录本身将成为产品功能。两个代币即使指向同一家上市公司,也可能具有截然不同的风险:一个是公司认可的股份,另一个只是针对无关联发起人的请求权。披露文件应明确控制性记录、对账机制,以及分叉、私钥丢失、法院命令和公司行动的处理方式。“在链上”只说明记录位置,不能替代权利分析。
第二,结算资产的质量将影响流动性最终聚集在哪些网络。能够以央行货币或治理完善的代币化存款进行原子券款对付的市场,比要求受监管机构持有陌生私人货币的市场更容易建立可信的最终性。稳定币仍可在市场准入和延长交易时段方面发挥重要作用,但机构收款人会为发行人风险、储备、赎回和脱锚风险定价。更可能出现的不是单一货币胜出,而是多种货币通过受监管的兑换与结算安排彼此连接。
第三,传统基础设施机构可能获取近期的大部分价值。从现有证据看,过户代理、中央证券存管机构、央行和托管人并没有消失,而是在变得可编程。这可能不符合“彻底去中介化”的想象,但仍可减少重复账本、人工对账和结算延迟。经济效果应以是否减少流程和占用资本来衡量,而不是以是否消灭所有机构来衡量。
第四,公有链与许可型网络之间的张力将持续存在。公有链提供广泛分发、可组合性和透明状态;许可型系统提供受控准入、隐私和明确责任。二者之间的桥接可能重新引入代币化原本要消除的对账和运营风险。因此,互操作性不仅是消息能够跨链传递,更要求法律含义与数据语义一致。
风险与反方观点
最有力的反方观点是:相对于当前市场规模,这套基础设施可能过于庞大。对新兴市场而言,超过 320 亿美元已经具有意义;但与全球证券市场相比仍然很小。固定收益持有者没有增长,而地址数量多也不等于独立受益所有人多。一个投资者可以拆分多个钱包,一个托管地址也可以汇集许多客户;合成交易还能放大“采用率”的表象,却未必为发行人融资或转移标的资产所有权。[1]
运营流程压缩也可能带来风险集中。原子结算减少本金风险,却可能提高流动性需求,因为参与者失去了延迟或净额结算的弹性。共享可编程平台减少了中间环节,也可能成为关键单点。智能合约缺陷、治理密钥失守、预言机错误以及不一致的业务连续性安排,仍是可信的失败情形。隐私技术还必须在商业保密与制裁、反洗钱及监管访问之间取得平衡。
法律最终性取决于司法辖区。Agorá 的法律分析在参与辖区中找到了实现最终性的路径,但也指出技术、运营和合同条件仍需进一步对齐。[3] 按网络规则已经“最终”的代币转移,仍可能在破产法或财产法下受到挑战;跨境交易会成倍增加这些冲突。
最后,可编程性也可能高效执行错误规则。自动资格审查、转让限制和公司行动,只有在数据正确、申诉渠道存在、责任主体能够介入时才有价值。机构应避免两个极端:既不能把代码当作凌驾于法律之上的主权,也不能保留过多人工控制,以致新轨道不产生任何经济收益。
结论
代币化在 2026 年真正的里程碑,不是某一个市值数字,而是围绕权威记录、可信结算资产和运营控制形成了一套共同的政策与基础设施议程。SEC 的分类解释了为什么代码或简称相似的代币可能传递完全不同的权利;Agorá 证明原子化、多币种结算能够进入真实价值测试;欧洲央行正在把代币化资产与央行货币和抵押品轨道连接;澳大利亚正在评估结算系统如何演进;韩国则把法律认可与市场设施建设按顺序推进。
这些进展既不能证明所有证券都会迁移到链上,也不能证明代币化会自动创造流动性。它们建立了一套更有用的证据标准:当所有权在破产情景下仍然清楚、付款获得公认的最终性、全生命周期事件正常执行、控制可审计,而且系统能够从故障中恢复时,代币化市场才值得机构信任。最终胜出的不会是铸造最多资产映射的平台,而是让资产、记录、货币与控制像同一个市场那样协同运作的平台。
资料来源
Dune,《Real-World Assets Report》,2026 年 9 月。
美国证券交易委员会工作人员,《Statement on Tokenized Securities》,2026 年 1 月 28 日。
国际清算银行,《Project Agorá shows how tokenisation can improve wholesale cross-border payments》,2026 年 5 月 27 日。
澳大利亚储备银行,《The Role of RITS in Supporting Settlement in a Tokenised Ecosystem》,2026 年 9 月。
韩国金融委员会,《Policy Roadmap on Digital Transformation and Tokenization of Securities Issuance and Circulation》,2026 年 9 月 4 日。
DTCC,《Tokenization Becomes a Reality》,2026 年 9 月 14 日访问;《DTCC Advances Development of New Tokenization Service》,2026 年 5 月 4 日。
美国证券交易委员会,《Proposed Rule: Transfer Agent Rules》,2026 年 9 月。
国际清算银行,《Project Agorá: Real-Value Testing》,2026 年 7 月。
欧洲中央银行,《ECB paves way for acceptance of DLT-based assets as eligible Eurosystem collateral》,2026 年 1 月 27 日。
欧洲中央银行,《Digital assets, payment efficiency and monetary policy》,2026 年 5 月 4 日;《Appia roadmap》,2026 年 3 月。